Att välja rätt finansiering är avgörande för varje företag. I den här guiden får du en samlad överblick över de vanligaste alternativen, från equity och banklån till specialistlångivare. Målet är att ge dig som företagare, CFO eller styrelsemedlem praktiska verktyg för att bygga en långsiktig och balanserad finansieringsstrategi.
Med makro i bakgrunden
Räntorna har stabiliserat sig från 2024 års toppar, men osäkerheten kvarstår vilket gör flexibilitet (amorteringsfrihet när det behövs, möjlighet till förtida återbetalning, tydliga kovenanter) minst lika viktig som räntan. Riksbanken kommunicerar i sin Penningpolitiska rapport att utsikter och inflation är i rörelse; företag behöver därför bygga motståndskraft i finansieringen snarare än att optimera för en enskild punktnivå.
Att finansiera ett företag är inte en engångsinsats, utan en strategisk disciplin som påverkar ägande, kontroll, risk och handlingsutrymme när förutsättningarna förändras. I Sverige dominerar fortfarande storbankerna finansieringen av små och medelstora företag, men samtidigt söker hela 90 % av företagen aldrig lån, trots att många faktiskt har ett behov. De senaste årens ränteförändringar och ett mer komplext produktutbud har dessutom gjort besluten både svårare och mer tidskritiska. För många företag ligger lösningen i att kombinera olika finansieringskällor. Det handlar inte om antingen-eller, utan om både-och.
I den här rapporten får du en översikt över hela finansieringslandskapet från eget kapital och riskkapital till olika typer av låneprodukter. Vi kartlägger styrkor och svagheter i de vanligaste segmenten, går igenom varför bankfinansiering ofta är svåråtkomlig för växande bolag, och pekar ut de vanligaste fallgroparna att undvika. Avslutningsvis delar vi med oss av konkreta tips för hur du kan förbereda dig inför en låneprocess och bygga en långsiktig, diversifierad finansieringsstrategi.
VC & Equity – när passar riskkapital?
För många entreprenörer är riskkapital det första man associerar med tillväxt. Venture capital och private equity har under lång tid spelat en central roll i att möjliggöra stora språng, internationella expansioner och riskfyllda innovationssatsningar. Men ägarkapital är inte gratis då kostnaden betalas i form av utspädning, nya styrningsstrukturer och investerares krav på avkastning inom en begränsad tidshorisont.
Det betyder inte att equity är fel, tvärtom kan det vara helt avgörande i rätt skede. Frågan är snarare när det är rätt väg och hur det kan kombineras med andra finansieringskällor. Genom att se equity som en del av en bredare mix snarare än den enda lösningen kan bolag undvika att tappa kontroll och samtidigt bygga en långsiktigt hållbar kapitalstruktur.
Mindre företag stod för en stor andel av VC-investeringarna i Sverige 2023 – men tillgången är begränsad till framförallt företag i Stockholmsregionen.
När equity är rätt: Om bolaget ska göra stora satsningar på en osäker tidshorisont som t.ex. intensiv produktutveckling, snabb internationell expansion kan ägarkapital ge andrum, kompetens och nätverk. Det minskar den kortsiktiga finansiella risken och kan stärka styrning via erfarna styrelseledamöter och rådgivare.
Utmaningen med utspädning: Equity är “billigt” i kassaflöde men dyrt i ägande, särskilt om bolaget lyckas. En procentenhet i utspädning idag kan motsvara mycket stora värden imorgon. Att komplettera eget kapital med skuldfinansiering kan ofta sänka den långsiktiga totalkostnaden och samtidigt bevara kontroll och minimera utspädningen.
Styrning och horisont: Investerare vill ofta realisera värde inom 5–7 år. Om bolagets “time-to-value” är längre, eller om ägarna vill behålla kontroll, är en skuld/equity-mix ofta bättre än att finansiera allt med nytt ägarkapital. DBT är expert på skuldfinansiering för medelstora bolag där vi ofta kompletterar ägarkapital för att optimera kapitalstrukturen i praktiken
Lånelandskapet i praktiken
en översikt av lånesegmenten
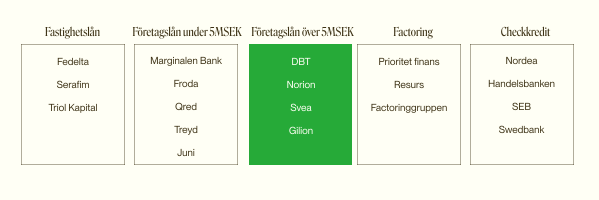
Kapitalmarknaden för lån är betydligt mer nyanserad än många företagare tror. Det finns inte ett enda “företagslån”, utan en rad olika segment som var och en har sina styrkor, begränsningar och typiska användningsområden. Från fastighetslån med låg risk och lång löptid, till checkkrediter som fungerar som en daglig buffert. Varje produkt fyller en viktig funktion.
Utmaningen är att förstå vilket lån som löser vilket problem, och att bygga en kombination som minimerar riskerna. För företag i tillväxt är det sällan hållbart att lägga hela sin finansiering i ett fack. Genom att sprida riskerna och kombinera olika låneformer kan man skapa en stabil grund som inte faller om en enskild källa försvinner.
Så väljer du rätt lånetyp för rätt situation
Fastighetslån: Passar till balansräkningsstarka tillgångar där pant i fastighet ger låg risk. Långa löptider och lägre prissättning, men låg flexibilitet och begränsad relevans för företag vars största värden inte nödväntigtvis syns på balansräkningen.
Företagslån under 5 miljoner kr: Snabba, ofta standardiserade beslut. Bra för korta gap i likviditeten men effektiv ränta tenderar bli högre och villkoren mindre skräddarsydda. Kräver nästan alltid full personlig borgen.
Företagslån över 5 miljoner kr: Mer strukturerade och behovsanpassade lösningar. Här kan moderna säkerheter (kundfordringar/återkommande intäkter) kombineras med flexibla villkor som stärker affären. Perfekt för tillväxtbolag som behöver både kapital och handlingsutrymme. DBT är specialister på just företagslån till mellanstora företag mellan 5-50 miljoner kr.
Factoring: Snabb likviditet genom att sälja eller belåna kundfordringar. Effektivt för bolag med stabil fordringsstock och korta kredittider. Var vaksam på kundrelation och kostnadsbild: marknaden kommunicerar ofta avgifter i spannet cirka 2–5 % per faktura (utöver eventuella tillkommande avgifter).
Checkkredit: Bra som buffert för säsong och svängningar: du betalar bara ränta på utnyttjad del. Men checkkrediter kan återkallas och är inte ett substitut för långsiktigt tillväxtfinansiering. Se den som komplement och inte en permanent lösning.
Tre fällor att undvika
När du bestämt dig för att ta ett företagslån. här är tre saker att hålla koll på.
1. Otydliga avgifter
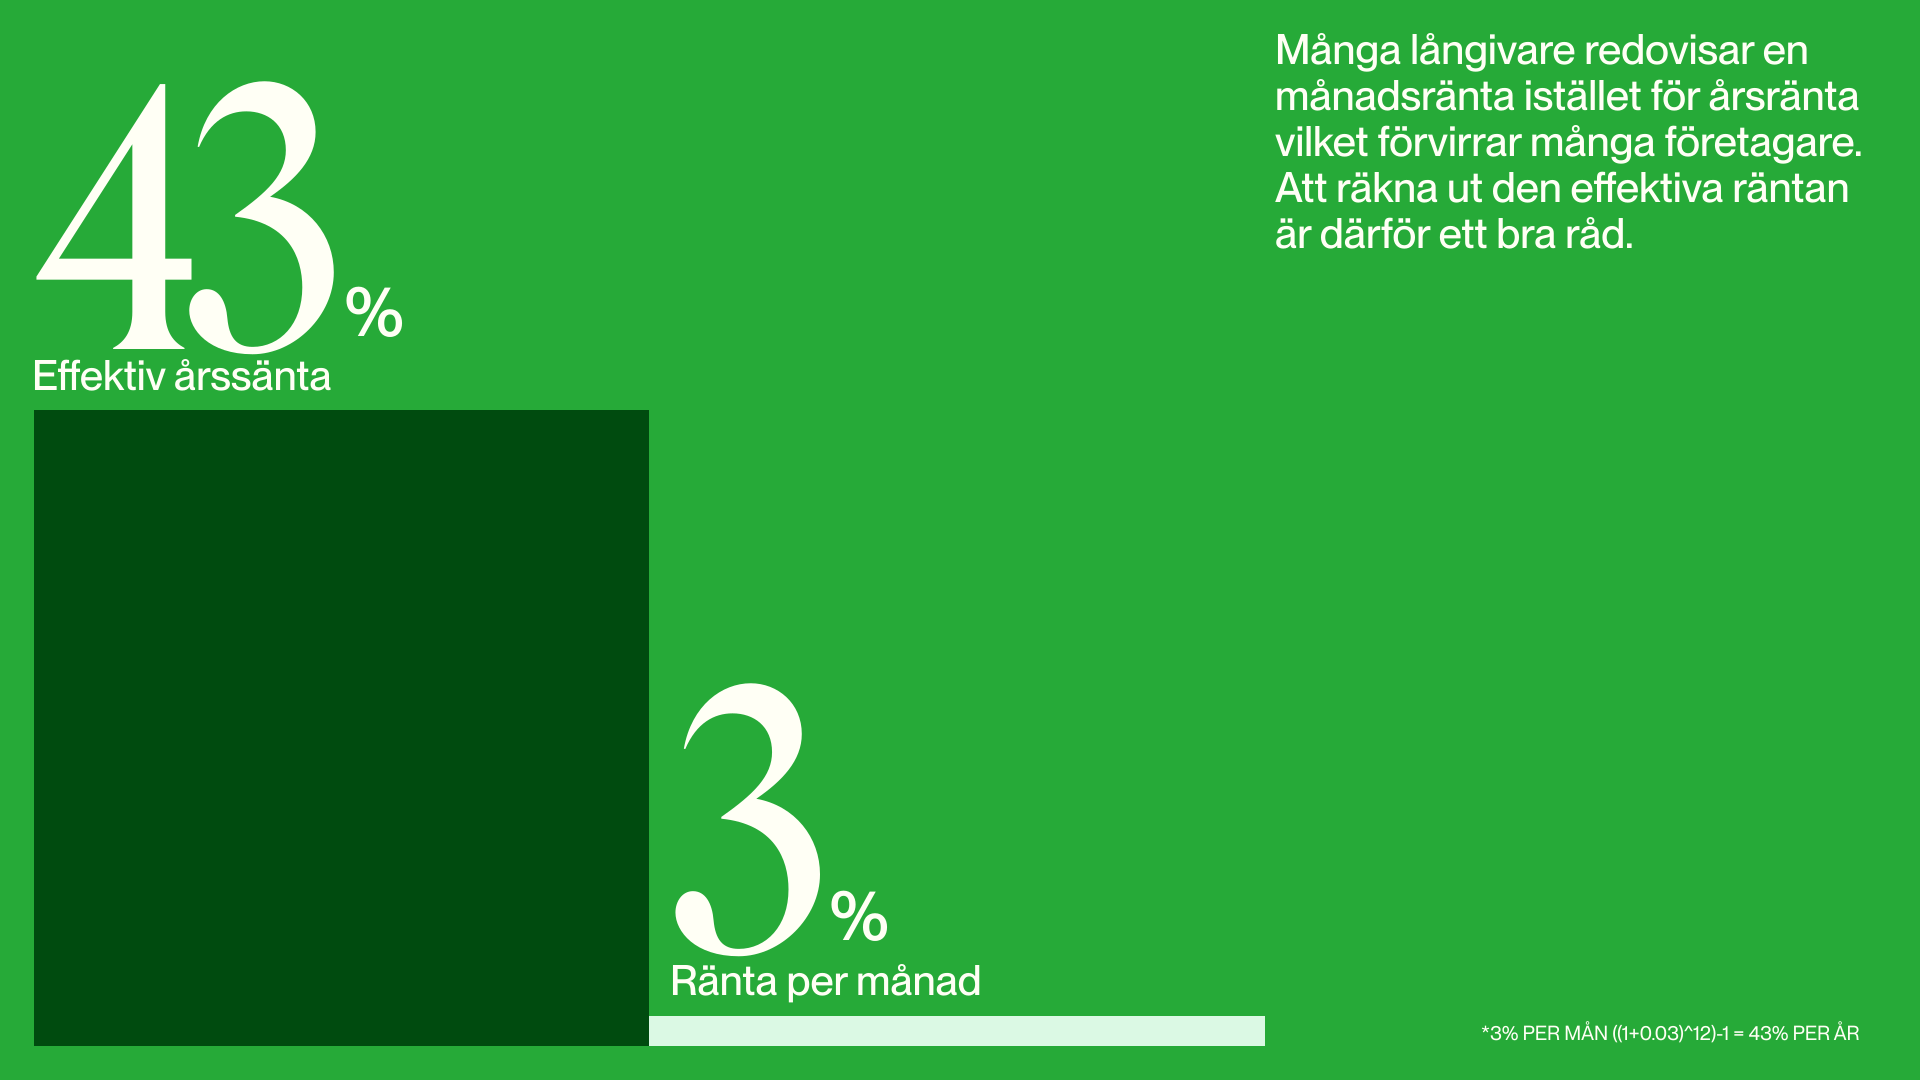
Om det är svårt för dig att se vad ditt lån faktiskt kommer att kosta, så beror det antagligen på att den du lånar av inte vill att du ska se det. Saker som höga lösensavgifter, aviavgifter, och administrationsavgifter är varningstecken. En viktig aspekt att tänka på är att många företag redovisar en månadsränta istället för årsränta vilket förvirrar många företagare. Att räkna ut effektiva räntan är därför ett bra råd.
2. Onödigt komplicerat språk
Var noga med att du förstår allting i samtalet med din långivare. Gå till en som kallar dig låntagare eller företagare och inte gäldenär. Inga frågor är dumma frågor. Det är viktigt att långivaren hjälper dig att förstå vad finansieringen innebär för din och ditt företags framtid. Att låna pengar kan vara ett stort beslut. Se till att du förstår allt som din långivare pratar om, och att denne kan svara på dina frågor, med ord som du begriper. Om inte, fråga igen!
3. Inlåsning och bindningstider
Hitta en långivare som inte ser dig som en ägodel. Som inte vill låsa in dig eller kräver höga avgifter om du skulle vilja lösa in lånet i förtid. Utrymme för flexibilitet skapa handlingsutrymme för ditt företag. Då har du möjlighet att välja väg när företaget utvecklas i olika riktning.
Se till att vara förberedd
Det är viktigt att förstå vad din långivare kommer ställa för krav på dig.
Att dela med sig av finansiell data, prognoser, och framtidsplaner är en naturlig del i finansieringsprocessen. Det bästa är när långivaren fungerar mer som en tillväxtpartner. Att dela med sig av information som är relevant för analysen skapar trygghet om att finansieringslösningen är rätt för företaget.
Bolagsstatus
Hur har det gått de senaste åren och hur ser det nuvarande året ut? Varför ser siffrorna ut som de gör? Vad är på gång för bolaget?
Varför ska du låna?
Visa hur finansieringen ska användas för att bolaget ska växa. Varför behöver du pengarna? Vad händer när du får dem? Om du ska låna till en ny maskin, till exempel. På vilket sätt kommer den investeringen öka dina intäkter?
Kan du leverera på det du säger?
Hur ser ditt team ut? Ledning, övriga ägare, styrelse, vad hos dem gör att chanserna ökar för att du faktiskt kan genomföra din plan om lånet beviljas?
Hur ska du betala tillbaka?
Ju tydligare du kan svara, desto bättre. Och det är två svar: Ett för hur du betalar om allt går som du vill. Det visar du med budget för intäkter, kostnader och kassaflöden. Samt ett svar för hur du betalar om verksamheten inte presterar enligt plan.
Hur ser bolagets ägare & koncern-
struktur ut?
Långivare måst ställa många frågor om vilka personer som ligger bakom företaget, koncerners struktur och dotterbolagens verksamheter. Det kan ibland kännas konstigt och komplext för vissa företagsledare. Varför det är viktigt är bland annat för att kunna ta sitt ansvar att motverka finansiell brottslighet och penningtvätt. De finansiell systemen och företag kan bli utnyttjade av kriminella för att kunna dölja illegal verksamhet.
Få tillgång till våra rapporter före alla andra.
Vi skickar ut en ny rapport varannan tisdag för de som skriver upp sig på vårt nyhetsbrev.
Varför företagen väljer DBT
DBT är den ledande specialisten inom företagslån.
Vi grundades för att ge företag tillgång till finansiering som länge har varit begränsat till storbolag. Vår process bygger på att förstå företagens utmaningar på djupet och kan därför erbjuda anpassad finansiering efter deras behov.
När företag väljer DBT väljer de erfarenhet, tillgänglighet och en finansieringspartner som är lika engagerad i deras tillväxt som de själva.
Vårt erbjudande
Företagslån från 5 - 50 Mkr
Dynamisk prissättning med ränta från 4.95% - 9.95% + STIBOR.
Flexibel amorteringsstruktur
Från linjär amortering till helt amorteringsfritt.
Upp till 7 års löptid
Vi sätter löptiden utifrån vad som faktiskt är bäst för företaget.